دولت استرالیا با حذف تخفیف ۵۰ درصدی مالیات بر عایدی سرمایه (CGT) برای تمام سرمایهگذاریها در بودجه ماه مه، شوک بزرگی به دارندگان ارز دیجیتال وارد کرد. این قانون جدید عملاً بخش مشمول مالیات سود سرمایه را دو برابر میکند، هرچند تخفیف کوچکی برای جبران تورم در نظر گرفته شده است.
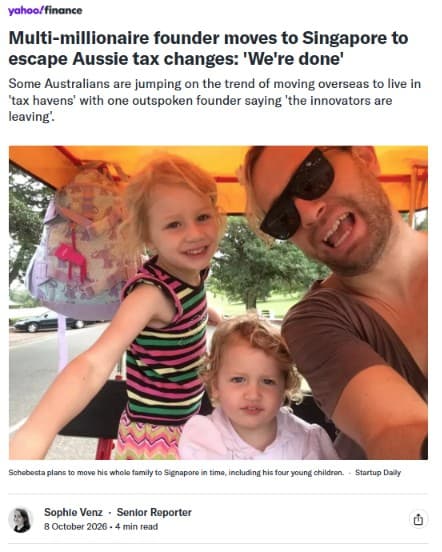
با این حال، راههای قانونی برای کاهش مالیات پرداختی وجود دارد، به شرطی که از همین حالا برای آن برنامهریزی کنید. برخی از دارندگان ارز دیجیتال در استرالیا دست به اقدامات افراطی زدهاند؛ از جمله فردریک شپستای، بنیانگذار Finder و «پادشاه ارز دیجیتال»، که به سنگاپور با مالیات ۰ درصد بر عایدی سرمایه نقل مکان کرده و این تغییرات مالیاتی را «ضربه مهلک» خوانده است.
تغییرات CGT از اول جولای ۲۰۲۷
از سال ۱۹۹۹، سرمایهگذاران استرالیایی تنها نیمی از سود سرمایه خود را مشمول مالیات میکردند. اما از اول جولای ۲۰۲۷، نرخ کامل مالیات بر درآمد آنها اعمال خواهد شد. این بدان معناست که اگر درآمد و سود سرمایه شما بین ۴۵,۰۰۰ تا ۱۳۵,۰۰۰ دلار استرالیا باشد، ۳۰ درصد مالیات پرداخت خواهید کرد. این نرخ برای بخش بین ۱۳۵,۰۰۰ تا ۱۹۰,۰۰۰ دلار، ۳۷ درصد و برای مبالغ بالاتر از آن، ۴۷ درصد خواهد بود.
علاوه بر این، افرادی که درآمد پایینی دارند و جزو دانشجویان یا بازنشستگان محسوب نمیشوند، حداقل نرخ ۳۰ درصدی CGT را صرف نظر از میزان سودشان پرداخت خواهند کرد. تنها تخفیف موجود، تأثیر تورم بر بهای تمام شده دارایی را در نظر میگیرد. به عنوان مثال، اگر خانهای را در سال ۲۰۲۷ به قیمت ۱ میلیون دلار خریداری کنید و ۱۰ سال بعد با احتساب ۳ درصد تورم سالانه آن را به ۱.۵ میلیون دلار بفروشید، حدود ۳۴۴,۰۰۰ دلار آن بابت تورم از مالیات معاف خواهد شد.
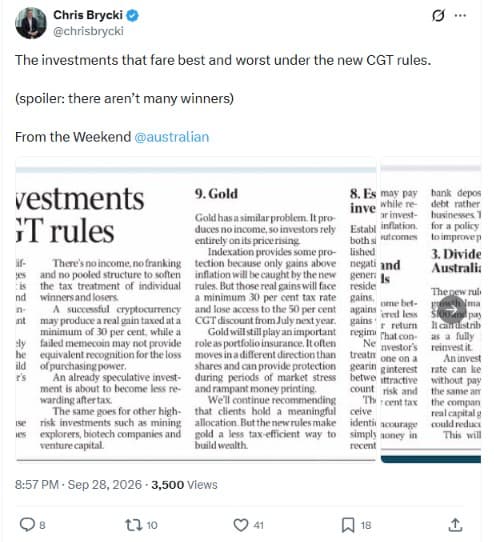
آندریا یوان، مدیرعامل Swyftx، توضیح میدهد که این تغییرات برای داراییهای با رشد سریع مانند ارزهای دیجیتال چالشبرانگیز است. او میگوید: «چالش برای ارزهای دیجیتال این است که تغییرات CGT، با وجود اینکه ایندکسگذاری به داراییهای با رشد کندتر کمک میکند، برای داراییهای سریعرشد مفید نیست.» به عنوان مثال، اگر ۱۰,۰۰۰ دلار بیتکوین خریده و ده سال بعد آن را ۱۰۰,۰۰۰ دلار بفروشید، تخفیف تورم تنها حدود ۳,۴۳۹ دلار خواهد بود. طبق سیستم قدیمی، شما روی ۴۵,۰۰۰ دلار سود مالیات میپرداختید، اما با سیستم جدید، این مبلغ به ۸۶,۵۶۱ دلار افزایش مییابد. کریس بریکی، تحلیلگر Stockspot، مقایسهای انجام داده و معتقد است «ارز دیجیتال در پایینترین رده قرار میگیرد زیرا تقریباً تمام بازدهی آن از رشد سرمایه حاصل میشود.»
استراتژیهای کاهش مالیات
در اینجا چند استراتژی برای کمک به دارندگان ارز دیجیتال برای مقابله با این تغییرات، از کمترین تلاش تا تغییرات اساسی در سبک زندگی، آورده شده است:
**۱. امید به یک روند صعودی قوی تا ماه جولای**
هر سودی که تا قبل از اول جولای ۲۰۲۷ کسب کنید، مشمول طرح تخفیف ۵۰ درصدی فعلی خواهد بود. بنابراین، بهترین گزینه این است که امیدوار باشید بازار صعودی قدرتمندی قبل از این تاریخ، ارزش دارایی شما را تا حد امکان افزایش دهد. باید ارزش هر دارایی دیجیتال خود را در آن روز به دقت ثبت کنید، زیرا هرگونه سود پس از آن تاریخ مشمول نرخ بالاتر مالیات خواهد شد.
بن سیمپسون، بنیانگذار سرویس مشاوره ارز دیجیتال Collective Shift، معتقد است عملکرد بیتکوین از اواسط سال تاکنون، علیرغم شرایط دشوار کلان اقتصادی، نویدبخش سودهای بیشتر تا ماه جولای است. با این حال، او هشدار میدهد که نباید به طور کامل روی یک روند صعودی بزرگ حساب باز کرد و معتقد است بیشترین بازدهی در هاوینگ می ۲۰۲۸ رخ خواهد داد. یوان نیز تأکید میکند که قیمتها خارج از کنترل ما هستند و «یک استراتژی، تنها با امیدواری، استراتژی محسوب نمیشود.»
**۲. رأی دادن به حزبی که تغییرات CGT را لغو کند**
حزب ائتلاف و حزب One Nation وعده لغو این تغییرات را دادهاند. رأیدهندگان ارز دیجیتال که به این موضوع اهمیت میدهند، میتوانند با رأی دادن، خواهان تغییر دولت شوند. با این حال، حزب حاکم ALP با ۹۴ کرسی از ۱۵۰ کرسی مجلس نمایندگان، به راحتی قابل جابجایی نیست. اگر دولت تغییر کند و قانون بتواند به موقع از سنا عبور کند، از نظر فنی ممکن است تغییرات قبل از اعلام مالیات در اول جولای ۲۰۲۸ لغو شوند. اما احتمال بیشتری وجود دارد که هرگونه تغییری پس از آن تاریخ رخ دهد. آدرین فورزا، مدیر Crypto Tax Australia، معتقد است که این امر محاسبه سود را بسیار دشوار خواهد کرد و «این کابوس خواهد بود که سه محاسبه انجام شود، اما در درازمدت برای عموم بهتر خواهد بود.»
**۳. انتقال ارز دیجیتال به صندوق بازنشستگی خودمدیریت (SMSF)**
صندوقهای بازنشستگی استرالیا Superannuation Funds نامیده میشوند و پس از ۶۰ سالگی، دسترسی به سرمایهگذاریها بدون مالیات امکانپذیر است، حتی در صورت افزایش ارزش. متأسفانه، هیچیک از صندوقهای خردهفروشی به مشتریان اجازه سرمایهگذاری در ارز دیجیتال را نمیدهند. بنابراین، اگر میخواهید از سود ارز دیجیتال خود با این روش محافظت کنید، باید یک SMSF راهاندازی کنید. حدود یک سوم مشتریان سیمپسون با دارایی خالص بالا، از طریق SMSF در ارز دیجیتال سرمایهگذاری میکنند. او خرید و انباشت بیتکوین در این صندوقها را ایده بسیار خوبی میداند، اما در مورد افزودن آلتکوینهای زیاد هشدار میدهد و میگوید: «شما بازنشستگی خود را که یک هولد بسیار بلندمدت است، در معرض آلتکوینهای کوتاهمدت قرار میدهید.»
AMP، یکی از صندوقهای بازنشستگی استرالیا، در بیتکوین سرمایهگذاری کرده است، اما به مشتریانش اجازه این کار را نمیدهد. سیمپسون خاطرنشان میکند که بزرگترین نقطه ضعف SMSF ها این است که سرمایهگذاران جوانتر ارز دیجیتال نمیتوانند تا دههها به این پول دسترسی پیدا کنند. او میگوید: «شما تا زمان بازنشستگی نمیتوانید به آن دست بزنید، درست است؟ بنابراین، شما واقعاً نمیتوانید از هیچکدام از این سودها تا اواخر عمر استفاده کنید.» این استراتژی بیشتر برای سرمایهگذاران ثروتمند بالای ۵۰ سال مناسب است که زمان کمتری تا بازنشستگی دارند.
دولت همچنین راهاندازی SMSF را با کاغذبازیهای فراوان، حسابرسیها و هزینههای اجتنابناپذیر که برای ماندههای کوچک prohibitive است، دشوار کرده است. هزینههای سالانه معمولاً بین ۲,۰۰۰ تا ۴,۰۰۰ دلار استرالیا متغیر است، اگرچه ارائهدهندگان آنلاین مانند Stake میتوانند هزینههای کل سالانه را به حدود ۱,۳۳۰ دلار کاهش دهند، به شرطی که فقط ETF های بیتکوین یا اتر خریداری شود. همچنین باید قبل از خرید مجدد با SMSF خود، هر ارز دیجیتالی را بفروشید و مالیات آن را بپردازید. محدودیتهای سالانه برای واریز نیز وجود دارد، اگرچه فورزا میگوید با کمی خلاقیت میتوان تقریباً ۴۰۰,۰۰۰ دلار را در آن جای داد. در ماه دسامبر، گزارشی دقیق درباره نحوه راهاندازی SMSF ارز دیجیتال منتشر خواهد شد.
**۴. استقراض در برابر بیتکوین برای جلوگیری از رویداد CGT**
برخی از میلیاردرها برای اجتناب از پرداخت مالیات، از داراییهای خود وام میگیرند، زیرا بازپرداخت وام اغلب ارزانتر از پرداخت مالیات بر فروش است. اکنون دارندگان بیتکوین میتوانند از وامدهندگان مختلفی مانند BlockEarner، Veild و Swyftx استفاده کنند که به شما امکان میدهند با وثیقه قرار دادن BTC خود، استراتژی مشابهی را به کار ببرید. یوان میگوید: «ما دوست داریم این استراتژی را نه فقط برای میلیاردرها، بلکه برای عموم مردم بیاوریم.»
اما این روش میتواند پرخطر باشد، به خصوص اگر جیب پرپولی مانند میلیاردرها نداشته باشید. وامگیرندگان با نرخهای بهره بالا، دورههای بازپرداخت نسبتاً کوتاه (معمولاً ۱۲ ماهه) مواجه هستند و در صورت حرکت بازار برخلاف منافعشان، بیتکوین خود را از دست میدهند. همچنین نمیتوانید در برابر تمام ارزش دارایی وام بگیرید؛ Swyftx نسبت وام به ارزش (LTV) حدود ۴۰ درصد دارد. یوان هشدار میدهد: «اگر وثیقه شما به زیر مقدار مشخصی سقوط کند، وضعیت مارجین کال پیش میآید.» او توصیه میکند: «من میگویم این یک شرطبندی روی افزایش قیمت است. فکر میکنم باید دیدگاهی مبنی بر افزایش قیمت ارز دیجیتال داشته باشید - یا حداقل نه کاهش آن تا زمانی که مارجین کال دریافت کنید... در غیر این صورت، وام با پشتوانه ارز دیجیتال برای شما منطقی نخواهد بود.»
سیمپسون این استراتژی را به دلیل خطراتش توصیه نمیکند، اما میگوید برای برخی افراد میتواند سودآور باشد. به عنوان مثال، اگر با نرخ بهره ۱۰ درصد وام بگیرید و بیتکوین سالانه ۳۳ درصد رشد کند (همانطور که در گذشته اتفاق افتاده)، سود شما از پرداخت CGT بیشتر خواهد بود. با این حال، او هشدار میدهد که این یک شرطبندی اهرمی است که برای سرمایهگذاران باتجربه مناسبتر است. او میگوید: «من آن را برای کسی که به شدت در معرض ارز دیجیتال است و سرمایه کافی ندارد توصیه نمیکنم، زیرا اگر از آن سر در نیاورید، خطرناک است.»
بیتکوین در سال گذشته ۲۸ درصد کاهش یافته است، بنابراین هر کسی که یک سال پیش وام گرفته بود، با مارجین کال و انحلال احتمالی مواجه میشد، علاوه بر هزینههای بهره. فورزا هشدار میدهد که استقراض ارز دیجیتال در برخی شرایط میتواند یک رویداد CGT باشد، مانند استقراض در امور مالی غیرمتمرکز (DeFi). اگر ETH را به Aave واریز کنید، به طور خودکار به WETH تبدیل میشود که یک رویداد مشمول مالیات است، و هنگام برداشت ETH، یک رویداد مشمول مالیات دیگر رخ میدهد. استقراض از وامدهندگان متمرکز مانند BlockEarner یا Swyftx در حال حاضر یک منطقه خاکستری است و اداره مالیات استرالیا (ATO) هنوز مشخص نکرده است که آیا این یک رویداد مشمول مالیات است یا خیر. او میگوید: «اگر در مورد ۱۰ هزار دلار صحبت میکنید، خوب است. اما اگر سه تا پنج بیتکوین دارید، من ریسک نمیکنم، زیرا اگر بازار برخلاف شما حرکت کند، مالیات خواهید پرداخت.» وی افزود: «Vield تنها شرکتی در استرالیا است که حکم خصوصی دارد و میگوید محصول آن مشمول مالیات نیست. هیچکس دیگری این را ندارد.» Swyftx تأیید کرد که حکم خصوصی ندارد و گفت مشتریان باید مشاوره مالیاتی دریافت کنند، در حالی که BlockEarner به درخواست اظهارنظر پاسخ نداد. در بخش دوم ویژه CGT استرالیا که اواخر این هفته منتشر خواهد شد، چهار استراتژی نهایی برای به حداقل رساندن صورتحسابهای مالیاتی ارز دیجیتال شما، از جمله راهاندازی یک شرکت یا ترک کامل کشور، را بررسی خواهیم کرد.