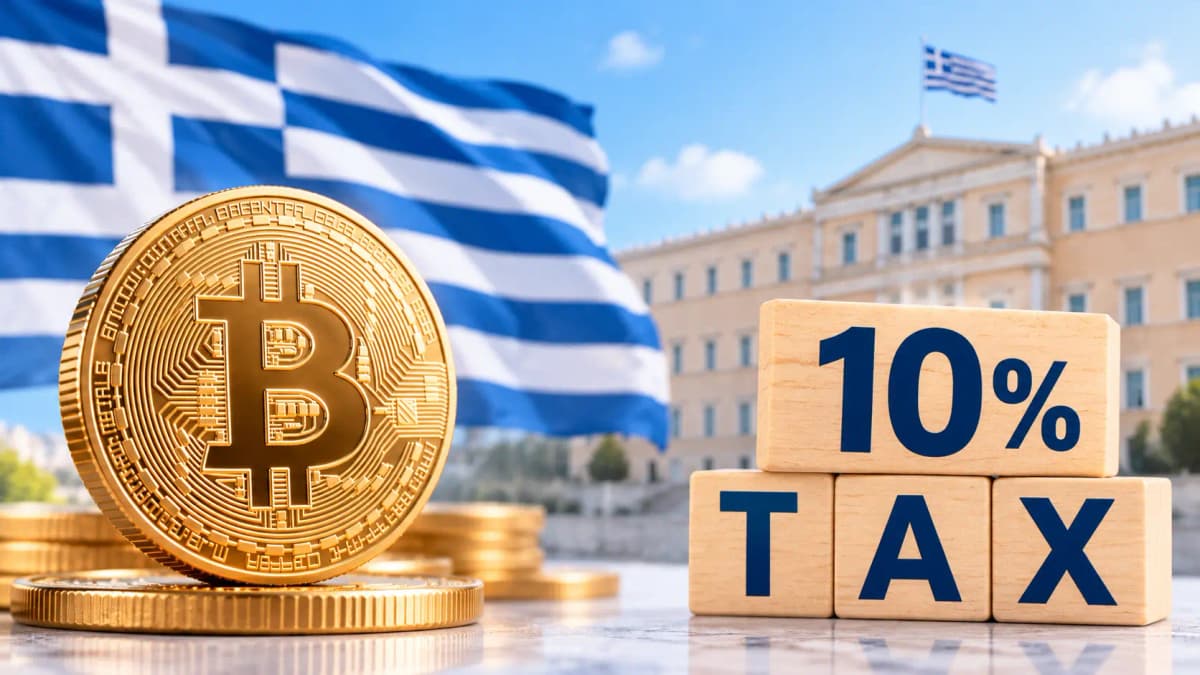
پارلمان یونان چارچوب جدیدی برای مالیات ارزهای دیجیتال تصویب کرده است که بر اساس آن از اول ژانویه ۲۰۲۷، سود حاصل از سرمایهگذاریهای فردی در این حوزه با نرخ ۱۰ درصد مشمول مالیات خواهد شد. این قانونگذاری اولین رویکرد جامع کشور به موضوع مالیاتدهی داراییهای دیجیتال محسوب میشود و قوانین جداگانهای را برای درآمد حاصل از استیکینگ، وامدهی رمزارزها و امور مالی غیرمتمرکز (DeFi) معرفی میکند.
بر اساس این مصوبه که در تاریخ ۵ نوامبر در پارلمان یونان به تصویب رسید، معافیت سالانه ۵۰۰ یورویی برای سرمایهگذاران فردی در نظر گرفته شده است. با این حال، اگر سود خالص سالانه از این میزان فراتر رود، کل مبلغ مشمول مالیات ۱۰ درصدی خواهد شد.
جزئیات مالیات بر سود سرمایه
طبق قانون مصوب شده، افراد باید ۱۰ درصد مالیات بر سود خالص حاصل از انتقال رمزارزها پرداخت کنند. محاسبه این مالیات عموماً بر تفاوت بین قیمت خرید و فروش دارایی استوار است و هزینههای معاملاتی و مخارج مرتبط قابل کسر هستند. نکته حائز اهمیت این است که صرفاً افزایش ارزش بازار یک رمزارز در صورت نگهداری آن، فوراً منجر به تعهد مالیاتی نخواهد شد.
این چارچوب همچنین بین انواع مختلف فعالیتهای رمزارزی تمایز قائل میشود. فروش داراییهای دیجیتال در ازای ارزهای سنتی مشمول مالیات است و استفاده از رمزارز برای خرید کالا یا خدمات نیز میتواند مشمول مالیات سود سرمایه شود. مبادلات رمزارز به رمزارز (Crypto-to-crypto) قرار است خارج از چارچوب مالیاتی باقی بماند، هرچند در مورد تفسیر دقیق متن قانون توسط بررسیکنندگان حقوقی پارلمان سوالاتی مطرح شده است.
مالیات جداگانه برای استیکینگ و DeFi
این قانونگذاری یک دسته مالیاتی اضافی برای درآمد حاصل از فعالیتهای مرتبط با رمزارزها معرفی میکند. بازدهی حاصل از استیکینگ، وامدهی رمزارزها و تأمین نقدینگی برای پروتکلهای غیرمتمرکز، به عنوان درآمد بهره طبقهبندی شده و با نرخ ۱۵ درصد مشمول مالیات خواهد شد. سرمایهگذارانی که زیان خالص سالانه قابل قبول در حوزه رمزارزها بیش از ۵۰۰ یورو را تجربه کنند، میتوانند این زیانها را تا پنج سال آینده به دورههای بعد منتقل کنند و از این طریق سودهای آتی رمزارزی خود را جبران نمایند.
یکی دیگر از مفاد مهم این قانون، به سرمایهگذاران ۱۲ ماه فرصت میدهد تا سودهای گزارشنشده قبلی رمزارز خود را به صورت داوطلبانه و بدون جریمه دیرکرد یا سود متعلقه، مشروط به شرایط خاص، اعلام کنند. مالیات نهایی باید ظرف ۶۰ روز پس از اعلام، پرداخت شود.
شفافیت بیشتر در مالیات رمزارز
این چارچوب جدید همچنین الزامات بیشتری را برای گزارشدهی و مستندسازی معرفی میکند. از سال ۲۰۲۷، سرمایهگذاران باید اثبات کنند که پول مورد استفاده برای خرید رمزارز از درآمد اعلام شده یا منبع قانونی دیگری تأمین شده است. انتظار میرود وزارت دارایی یونان دستورالعملهای اجرایی بیشتری را در خصوص الزامات شفافیت و ممیزی مالیاتی منتشر کند. این تحول همزمان با تلاشهای گستردهتر اتحادیه اروپا برای بهبود گزارشدهی مالیاتی رمزارزها از طریق DAC8 صورت میگیرد که ارائهدهندگان خدمات رمزارزی را ملزم به جمعآوری و گزارش اطلاعات مربوط به تراکنشهای ساکنان اتحادیه اروپا میکند. برای سرمایهگذاران یونانی، این تغییرات نشاندهنده تحول قابل توجهی در نحوه برخورد با سودهای رمزارزی و درآمدهای مرتبط است.