بخش اکوسیستم
بیشتر شرکتهای خزانهداری کریپتو اکنون زیر ارزش خالص داراییهایشان معامله میشوند، روندی که ضعف در مدل تأمین مالی قدیمیتر را نشان میدهد. بر اساس گزارش جدیدی از DWF Ventures، اکثریت شرکتهای خزانهداری داراییهای دیجیتال دیگر توانایی کسب امتیازات بزرگ قبل را ندارند، امتیازاتی که به آنها اجازه میداد بدون کاهش سهم سرمایهگذاران، سرمایه جمعآوری و کریپتو بیشتری کسب کنند.
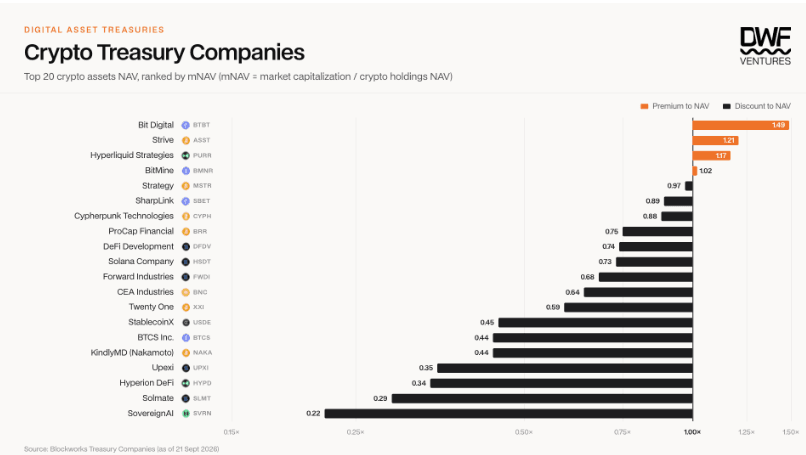
این گزارش، که روز پنجشنبه منتشر شد، نشان میدهد تنها چهار شرکت از بیست شرکت بزرگ خزانهداری در داراییهای تحت مدیریتشان، بالای ارزش بازار خالص ۱ معامله میکنند، یعنی ارزش بازار آنها از ارزش داراییهای کریپتوییشان بیشتر است. این شرکتها عبارتند از Bit Digital، Strive، Hyperliquid Strategies و BitMine.
کاهش گسترده در امتیازها نشان میدهد سرمایهگذاران دیگر همان میزان تمایل به پرداخت امتیاز برای قرار گرفتن در معرض کریپتو از طریق شرکتهای عمومی ندارند. استراتژی مایکل سایلو در سال ۲۰۲۰، مدل خزانهداری بیتکوین را معرفی کرد، اما مطابق با گزارش، بیشتر سهام DAT عملکرد ضعیفتری نسبت به نگه داشتن مستقیم داراییهای کریپتو داشتهاند. حتی در میان شرکتهایی که عملکرد بهتر داشتند، مزیت آنها نسبت به نگه داشتن کریپتو معمولاً اندک بوده است.
این گزارش در حالی منتشر میشود که شرکت فرانسوی Sequans Communications، یک شرکت نیمهرسانا که استراتژی خزانهداری بیتکوین را در سال گذشته راهاندازی کرده بود، اعلام کرد که ۳۱۴ بیتکوین باقیمانده خود را فروخته است و از اواسط ماه مه با بازخرید بدهی تبدیلپذیر، خروج خود را آغاز کرده است. اکنون Sequans هیچ دارایی دیجیتال در ترازنامه خود ندارد.
طبق اعلام DWF، بیشترین امتیاز پرداختشده برای سهام DAT معمولاً زمانی اتفاق میافتد که استراتژی نوظهور و مورد توجه سرمایهگذاران بوده است، مثلا در اواخر سال ۲۰۲۴، زمانی که بیتکوین در اوج قیمت قرار داشت و تقاضا برای قرار گرفتن در معرض BTC با اهرم بالا قوی بود.
هشدارهای پیش از روند نزولی
DWF تنها شرکتی نیست که درباره کاهش ارزشهای خالص داراییها هشدار میدهد؛ در سپتامبر ۲۰۲۵، استاندارد چارترد این موضوع را مطرح کرد و هشدار داد که کاهش مداوم ارزش خالص داراییها ممکن است منجر به ادغامهای گسترده در میان شرکتهای خزانهداری داراییهای دیجیتال شود. گالکسی دیجیتال نیز در سال گذشته هشدار مشابهی داده و تأکید کرده است که مدل DAT به شدت به امتیاز ماندگار نسبت به ارزش خالص داراییها وابسته است.
این امتیاز به شرکتها اجازه میدهد تا سهام صادر کنند و درآمدحاصل را برای خرید بیشتر کریپتو استفاده کنند بدون اینکه سهم سرمایهگذاران فعلی کاهش یابد. ولی اگر سهام زیر ارزش خالص داراییها معامله شود، افزایش سرمایه برای خرید کریپتو بیشتر دچار تپق میشود و مکانیزم مالی اصلی استراتژی را تهدید میکند.
وی ولن، تحلیلگر تحقیقات گالکسی، در مورد اینکه اگر امتیاز فروپاشد یا حتی به سمت کاهش برود، مدل شروع به شکست میکند، هشدار داده است. امسال، روند آن سختتر شده است، زیرا قیمت بیتکوین از بالای ۱۲۶ هزار دلار در اکتبر گذشته به زیر ۶۰ هزار دلار رسید و سپس به حدود ۸۶ هزار دلار بازگشت.